Resmî Gazete'de yeni vergi tebliği: Elektronik tebligatın kuralları düzenlendi
Resmî Gazete'de yeni vergi tebliği: Elektronik tebligatın kuralları düzenlendi
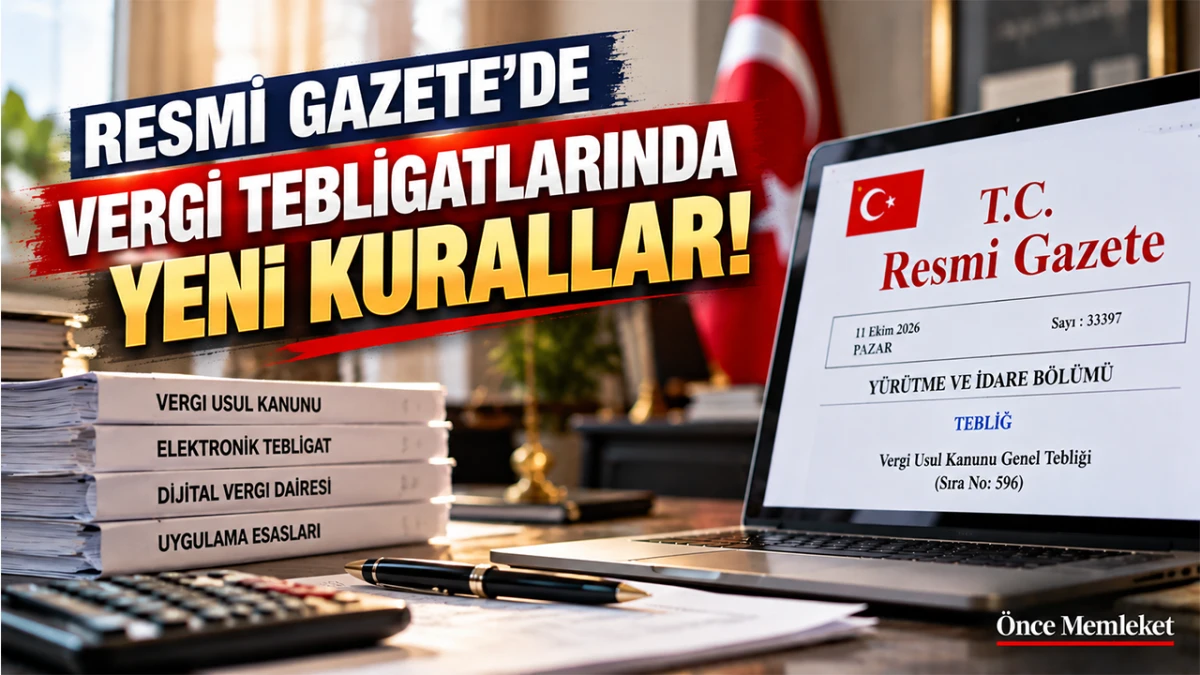

11 Ekim 2026 tarihli Resmî Gazete'de yayımlanan 596 sıra numaralı Vergi Usul Kanunu Genel Tebliği ile vergi işlemlerinde elektronik tebligatın uygulanmasına ilişkin usul ve esaslar yeniden düzenlendi. Tebliğde önceki düzenlemenin yürürlükten kaldırılmasına ilişkin hüküm de yer aldı.
ANKARA – ÖNCE MEMLEKET | 11 EKİM 2026
Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı tarafından hazırlanan Vergi Usul Kanunu Genel Tebliği, 11 Ekim 2026 tarihli ve 33397 sayılı Resmî Gazete'de yayımlandı.
596 sıra numaralı tebliğ, Vergi Usul Kanunu'nun elektronik tebligata ilişkin 107/A maddesinin uygulanmasına yönelik kuralları kapsıyor.
Elektronik tebligat sistemi düzenleniyor
Tebliğde, vergi mevzuatı kapsamında elektronik ortamda yapılacak tebligatlara ilişkin tanımlar ve uygulama esasları yer alıyor. Düzenleme, Dijital Vergi Dairesi ve elektronik tebligat sistemiyle bağlantılı işlemleri ilgilendiriyor.
Eski tebliğ yürürlükten kaldırıldı
Yeni düzenlemenin 15. maddesiyle 2015 yılında yayımlanan 456 sıra numaralı Vergi Usul Kanunu Genel Tebliği yürürlükten kaldırıldı. Bu değişiklik, elektronik tebligata ilişkin uygulama çerçevesinin yeni tebliğ üzerinden değerlendirilmesi anlamına geliyor.
Mükellefler için önemli
Elektronik tebligat, vergi idaresinin bildirimlerinin muhataplarına dijital ortamda ulaştırılmasını sağlayan bir sistem. Bu nedenle sisteme dahil olan mükelleflerin bildirim yükümlülükleri ve tebligatların hukuki sonuçları önem taşıyor. Yeni tebliğin ayrıntılı hükümleri, özellikle vergi işlemlerini elektronik ortamda yürüten mükellefler ve mali müşavirler açısından incelenmesi gereken değişiklikler içeriyor.

Yorumunuz başarıyla alındı, inceleme ardından en kısa sürede yayına alınacaktır.